O realitate cruntă dar directă și eficientă. Au proiectat ambalaje pentru produse înainte să proiecteze branduri pentru oameni.
Investițiile în marketing sunt banii pe care o companie îi pune în infrastructura prin care valoarea produsă ajunge să fie cerută, preferată și plătită la prețul corect. Într-o companie de producție, infrastructura aceasta cuprinde brandul, poziționarea, portofoliul, distribuția, sistemul comercial și generarea cererii, adică tot ce transformă capacitatea fabricii în venit.
Pe scurt. O fabrică nouă se aprobă cu studiu de fezabilitate, iar marketingul care trebuie să îi vândă producția se aprobă, de obicei, ca un site nou și câteva campanii. Capacitatea de producție crește volumul pe care îl poți livra, fără să crească volumul pe care piața îl cumpără sau prețul pe care îl acceptă.
Diferența dintre ce poate produce fabrica și ce cumpără piața se plătește apoi în discount, în marja cedată canalului și în negocierea cu retailul mare.
Multe companii aplică standarde diferite în același plan de investiții. O facilitate nouă de producție poate justifica milioane de euro, pentru clădire, teren, utilaje, automatizări, depozitare, linii noi, eficiență energetică și certificări. Fiecare element este analizat, bugetat și proiectat riguros, fiindcă este considerat infrastructură necesară creșterii.
Standardul se schimbă surprinzător în momentul în care aceeași companie trebuie să decidă cum va vinde capacitatea suplimentară. Marketingul devine atunci un site nou, câteva campanii, administrarea rețelelor sociale și, eventual, un buget media stabilit după ce toate celelalte investiții au fost deja aprobate.
Compania investește câteva milioane de euro ca să producă mai mult, apoi tratează aproape experimental întrebarea cine va cumpăra producția suplimentară, de ce o va cumpăra de la ea și dacă va plăti destul pentru ca investiția să aducă randamentul proiectat. Planul poate ajunge astfel să presupună că vânzările vor crește odată cu utilajele, fără să explice cum.
De ce capacitatea de producție nu vinde singură?
Capacitatea de producție nu vinde singură, pentru că o fabrică mai mare îi permite companiei să producă mai mult fără să oblige piața să cumpere mai mult.
O linie mai performantă reduce costul unitar, însă nu crește disponibilitatea clientului de a plăti un preț mai bun. Un depozit mai mare susține volume mai mari, doar că nu creează cererea care să le transforme în venit.
Mulți antreprenori ne descriu momentul în care au înțeles că nu mai au loc. Spațiul și echipamentele nu mai țineau pasul, cererea din sezon depășea ce puteau livra, iar extinderea a devenit decizia firească. „Simțim că nu mai încăpem și că nu putem crește cu ce avem acum.” Decizia este corectă, iar studiul de fezabilitate o susține cu cifre. Întrebarea cine cumpără volumul nou rămâne însă deschisă.
Diferența pare evidentă și totuși lipsește frecvent din logica investițională. Capacitatea de producție este infrastructura prin care compania creează valoare. Brandul, poziționarea, portofoliul, distribuția, sistemul comercial, generarea cererii și vânzările formează infrastructura prin care compania transformă valoarea creată în bani, iar pe aceasta o numesc infrastructură de monetizare.
De aceea discuția utilă pentru o companie care investește în producție pornește de la o altă întrebare decât „facem și marketing?”. Întrebarea bună este cât din investiția în capacitate este susținută de o investiție coerentă în capacitatea de a o monetiza.
Un exemplu ipotetic arată ordinul de mărime. Dacă investești cinci milioane de euro ca să crești producția cu 40%, iar infrastructura comercială rămâne dimensionată pentru compania de dinaintea investiției, ai construit capacitatea înaintea cererii și a sistemului comercial care trebuie să o absoarbă.
Ce rigoare primește fabrica și ce rigoare primește cererea?
Fabrica primește aproape întotdeauna mai multă rigoare decât cererea care trebuie să o țină ocupată. Pentru o facilitate de producție se calculează capacitatea pe oră, consumul energetic, necesarul de personal, randamentul utilajelor, costurile de mentenanță, amortizarea, fluxurile logistice și scenariile de finanțare. Furnizorii sunt evaluați, proiectul este etapizat, iar recuperarea investiției este modelată financiar.
Infrastructura de monetizare primește rareori același nivel de proiectare. În multe companii lipsește estimarea cererii incrementale de care noua capacitate are nevoie, la fel ca strategia care arată din ce segmente va veni această cerere.
Rareori există o arhitectură de portofoliu care să protejeze marja, un sistem de diferențiere destul de puternic încât să scadă dependența de preț sau o structură comercială dimensionată pentru noul obiectiv.
| Întrebarea | Pentru fabrică | Pentru cerere, de obicei |
|---|---|---|
| Cât volum trebuie produs sau vândut? | Capacitatea pe oră, calculată | Nicio estimare a cererii incrementale |
| De unde vine rezultatul? | Randamentul utilajelor, măsurat | Segmentele care absorb volumul, nedefinite |
| Cum se apără marja? | Costul unitar, mentenanța și amortizarea, modelate | Diferențierea față de preț, lăsată în seama campaniilor |
| Cine execută? | Personal și furnizori evaluați | Structura comercială de dinaintea investiției |
| Când se recuperează banii? | Model financiar etapizat | Buget media stabilit la final |
Tabelul compară rigoarea proiectului de producție cu felul în care este pregătită vânzarea volumului suplimentar. Intenția de a „crește vizibilitatea” nu răspunde întrebărilor din coloana despre cerere, fiindcă nu precizează cine va cumpăra, ce volum poate absorbi și la ce preț.
Vizibilitatea nu produce singură monetizare. Traficul cumpărat în plus nu crește automat preferința, iar contactele comerciale în plus nu îmbunătățesc nici conversia, nici marja. O companie poate deveni mult mai vizibilă fără să devină mai relevantă pentru cumpărătorul care decide.
Marketingul începe să funcționeze ca infrastructură economică abia atunci când poate fi legat de felul în care compania transformă capacitatea suplimentară în cerere, preferință, distribuție, preț și vânzare. Legătura aceasta se proiectează odată cu fabrica, în același dosar și cu aceeași seriozitate.
Ce spune cercetarea despre investițiile în marketing?
Cercetarea academică tratează de mult marketingul ca pe o capabilitate a companiei, cu efect măsurabil asupra performanței, iar perspectiva aceasta depășește cu mult discursul industriei de marketing. Rezultatele sunt destul de consistente încât discuția să treacă de ideea de promovare și să ajungă la felul în care o companie își construiește avantajul.
O meta-analiză publicată în 2026 în Industrial Marketing Management a sintetizat 127 de studii empirice și 430 de observații, publicate între 1999 și 2025, și a confirmat relația dintre capabilitățile de marketing și performanța companiei. Relația aceasta rezistă pe un sfert de secol de cercetare.
- 127 Studii empirice analizate Publicate între 1999 și 2025
- 430 Observații sintetizate Din aceleași studii
Sursa · Vieira et al., Industrial Marketing Management, 2026
Cele 127 de studii acoperă piețe, industrii și ani diferiți, deci concluzia nu depinde de un caz norocos. Tocmai volumul acesta face din meta-analiză un argument pe care un consiliu de administrație îl poate folosi alături de cifrele fabricii.
O altă meta-analiză, publicată în 2008 în Journal of Marketing de Krasnikov și Jayachandran, a comparat efectul capabilităților de marketing cu cel al capabilităților de cercetare-dezvoltare și de operațiuni. În ansamblul cercetărilor analizate, autorii au găsit un efect mai puternic al capabilităților de marketing asupra performanței companiei.
Studiile acestea nu cer mutarea arbitrară a banilor din CAPEX în comunicare, iar concluzia lor practică este mai sobră. Investiția care creează valoare și investiția care o încasează se proiectează împreună. Altfel, una dintre ele ajunge să compenseze slăbiciunea celeilalte, iar compensația se face de regulă prin preț, adică prin reduceri.
Ce se întâmplă cu prețul când capacitatea crește mai repede decât diferențierea?
Când capacitatea crește mai repede decât diferențierea, presiunea ajunge în preț, pentru că o facilitate nouă vine aproape întotdeauna cu o obligație economică. Activele cer să fie folosite, costurile fixe trebuie absorbite, finanțarea se rambursează în rate, iar volumele proiectate așteaptă să fie produse și vândute. Cu cât investiția este mai mare, cu atât crește presiunea de a încărca fabrica.
Dacă cererea și diferențierea nu s-au dezvoltat în paralel, compania are la îndemână câteva mecanisme rapide ca să împingă volumul în piață. Le recunoaște orice director comercial, de la discounturi și promoții la condiții mai bune pentru distribuitori, bonusuri de volum, transport inclus sau o parte mai mare din marjă cedată canalului.
Așa apare un paradox. Investiția făcută pentru eficiență ajunge să apese pe marjă, tocmai pentru că infrastructura de monetizare nu a fost dimensionată odată cu cea de producție. Fabrica funcționează impecabil, doar că piața nu a primit încă destule motive să plătească pentru performanța ei.
De ce ajunge producătorul dependent de buyerul din retail?
Producătorul ajunge dependent de retailul mare pentru că, după o investiție mare în capacitate, productivitatea se susține doar prin volum. Utilajul devine rentabil doar când produce, iar fabrica își atinge eficiența atunci când capacitatea este folosită din plin, moment în care și costul unitar arată bine.
Pe hârtie, logica este impecabilă, însă în piață apare întrebarea care contează, adică cine are destulă putere de cumpărare ca să absoarbă volumele respective.
Pentru mulți producători FMCG, răspunsul duce spre retailul modern și spre marile rețele internaționale, care înțeleg foarte bine economia capacității de producție. Un furnizor care trebuie să vândă 100.000 de unități negociază mai slab decât unul care poate alege liniștit dacă vinde 60.000 sau 100.000.
- Investiție Capacitate mai mare
- Producție Fabrica trebuie încărcată
- Volum Producția trebuie vândută
- Canal mare Producătorul caută cumpărători pentru volume mari
- Negociere Dependența de volum poate reduce marja
Figura arată cercul pe care îl parcurge producătorul. Investește ca să producă mai mult, apoi trebuie să producă mai mult ca investiția să fie eficientă și să vândă mai mult ca să absoarbă producția, iar pe drum devine dependent de canalele care pot prelua volume mari. Veriga roșie este momentul în care începe negocierea.
Pentru un producător care depinde de volume, buyerul IKA, adică persoana care negociază în numele marilor rețele internaționale de retail (international key account), are o influență importantă asupra condițiilor de vânzare. Presiunea de a folosi capacitatea fabricii poate limita libertatea producătorului de a refuza acele condiții.
Retailerul nu face nimic irațional în această negociere, fiindcă fiecare parte își optimizează propria economie. El negociază prețul de achiziție, promoțiile, contribuțiile comerciale, condițiile de listare, termenele și rotația, folosindu-și puterea de cumpărare. Producătorul negociază cu o fabrică în spate, a cărei profitabilitate depinde tot mai mult de folosirea capacității.
Dezechilibrul devine evident atunci când producătorul are nevoie de volum mai mult decât are retailerul nevoie de marca lui.
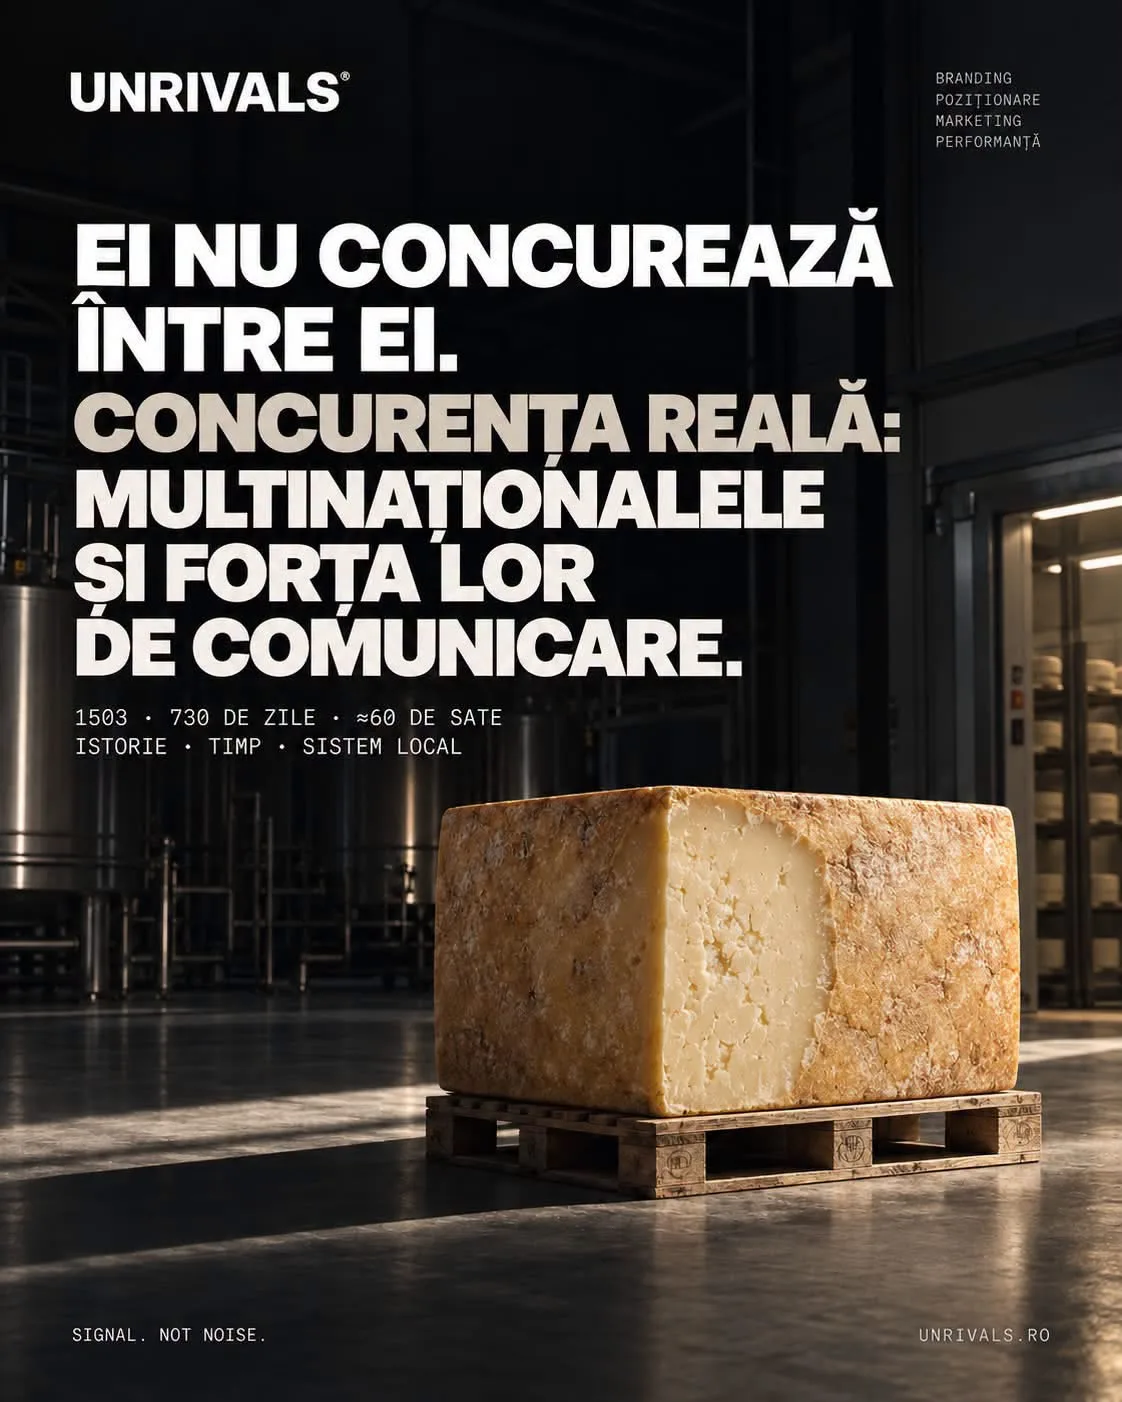
Aici multinaționalele cu branduri puternice au un avantaj structural. Ele vin la masa negocierii cu o fabrică eficientă și cu volume disponibile, iar pe lângă ele aduc cerere deja construită, notorietate, penetrare, bugete, date, portofolii și produse pe care consumatorul le caută explicit.
Buyerul negociază dur și cu ele, doar că eliminarea unui brand pe care consumatorul îl cere are un cost și pentru retailer.
Aceasta este una dintre funcțiile economice ale brandului pe care discuția superficială despre marketing o ratează complet. Brandul reduce vulnerabilitatea producătorului în fața canalului de distribuție, pe lângă faptul că îl ajută să vândă mai mult consumatorului.
Când produsul este perfect substituibil în mintea cumpărătorului, retailerul compară în primul rând prețuri, condiții și marje. Numesc proprietate cognitivă situația în care compania deține spațiul mental al categoriei, astfel încât, atunci când apare nevoia, piața vine singură la ea.
Un produs cu proprietate cognitivă puternică generează cerere proprie și schimbă ecuația negocierii, pentru că producătorul aduce la masă ceva mai valoros decât capacitatea liberă din fabrică, adică îl aduce pe consumator.
De aceea profitabilitatea unei investiții industriale poate deveni o loterie dacă proiectezi doar productivitatea și presupui că volumul suplimentar va fi absorbit în aceleași condiții comerciale. O capacitate mai mare cu 40% nu aduce automat 40% mai multă putere comercială. Uneori aduce exact inversul, adică 40% mai mult volum care trebuie vândut.
Fără o investiție paralelă în brand, în cerere și în putere comercială, producătorul riscă să finanțeze singur infrastructura care îl face mai dependent de buyer. Partea aceasta nu apare în Excelul utilajului.
Ce pierde un produs autentic atunci când piața nu primește sinteza?
Un produs autentic poate să nu obțină prețul justificat de calitatea lui atunci când cumpărătorul trebuie să descopere singur legătura dintre origine, proces și beneficiile produsului. În sectorul alimentar, ambalajul poate face această legătură vizibilă chiar în momentul alegerii la raft.
La Mirdatod, producătorul Telemelei de Ibănești, materia primă strategică este extraordinară, cu origine, teritoriu, tradiție, proces, certificare și produs. Telemeaua de Ibănești a fost înregistrată pe 15 martie 2016 ca Denumire de Origine Protejată, potrivit Ministerului Agriculturii și Dezvoltării Rurale.
Valoarea există din plin, iar dificultatea apare atunci când toate aceste elemente adevărate concurează pentru atenție. Consumatorul trebuie să lege singur informațiile dintre producător, origine, personaje, munte, animale, categoria de produs, certificare și diferitele mesaje de pe ambalaj.
În analiza noastră pentru Mirdatod, diferența dintre cât de valoros este produsul și cât din această valoare comunică marca lui a devenit punctul central. Certificarea demonstrează originea, însă nu construiește singură proprietatea asupra ei în mintea cumpărătorului. Proprietatea aceasta trebuie proiectată.
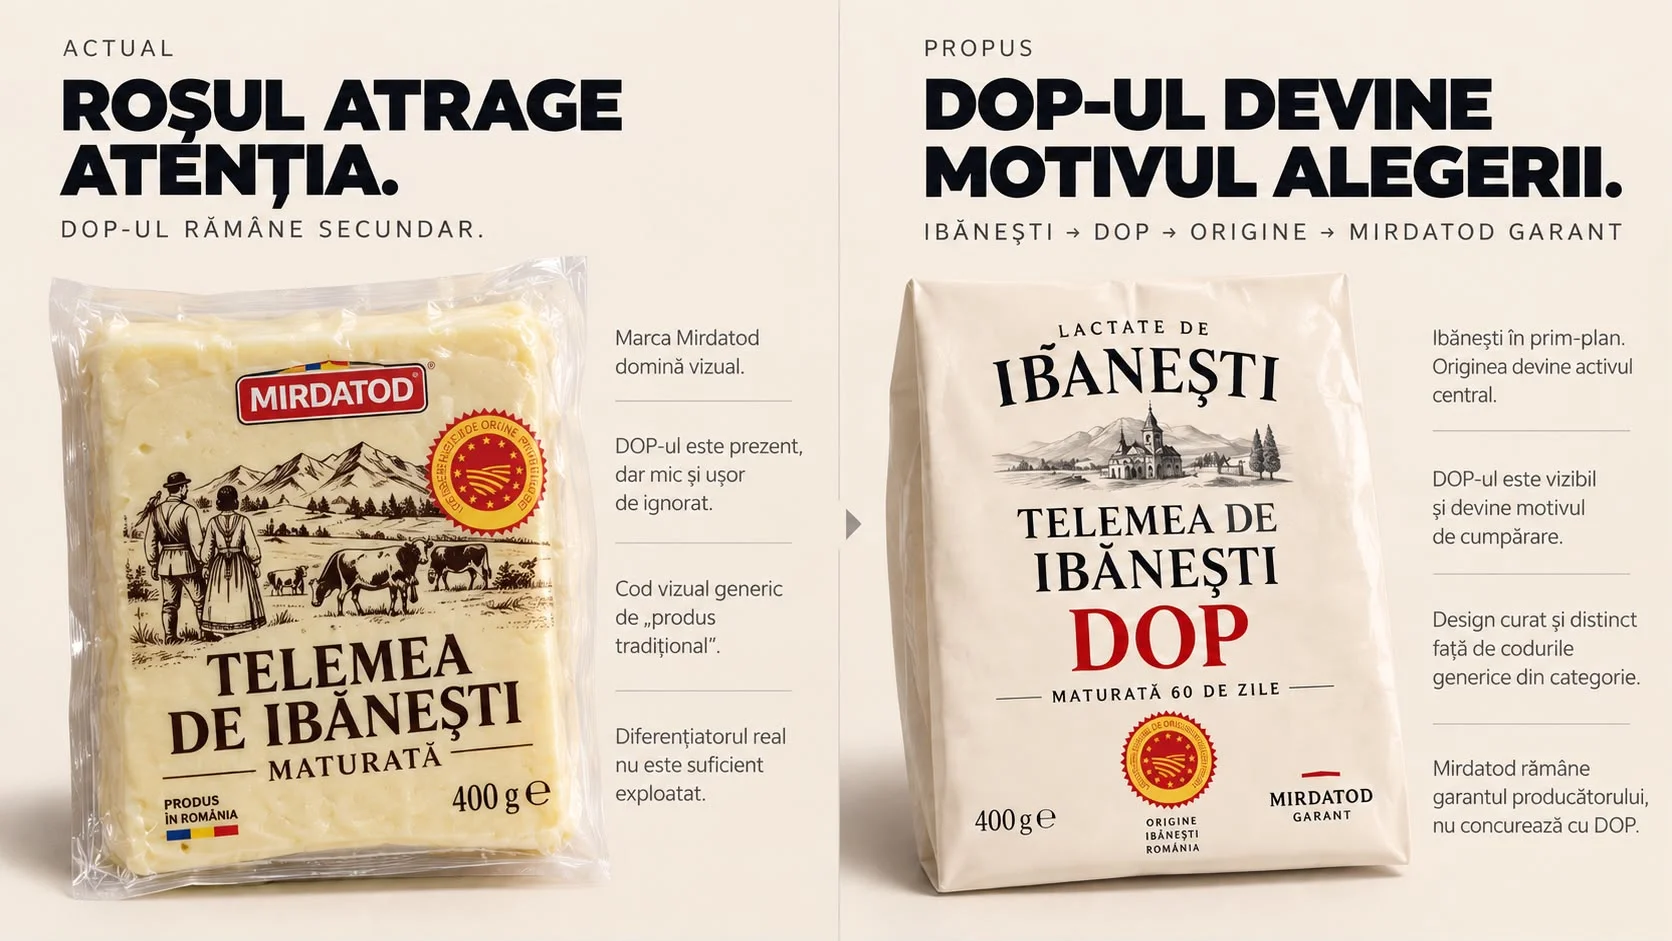
Pe ambalajul actual, roșul atrage atenția, iar sigiliul DOP rămâne un detaliu. Pe varianta propusă, sigiliul devine motivul pentru care cumpărătorul alege. Exemplul arată diferența dintre investiția în ceea ce produsul este și investiția în ceea ce piața reține că este, fiindcă prima construiește substanța, iar a doua o transformă în valoare comercială.
Ce se întâmplă când fabrica este construită înaintea brandului?
La De Colțești, relația dintre investiție și monetizare se vede și mai limpede. Compania a investit aproximativ 3,5 milioane de euro în fabrica din Colțești, cu accent pe un depozit nou de maturare de circa 300 de tone, potrivit Profit.ro, în 2026, iar produsul ajunge până la 730 de zile de maturare.
Maturarea de doi ani înseamnă deci capital, infrastructură și timp, exact genul de substanță pe care o promisiune publicitară nu o poate imita.
Analiza UNRIVALS din 2026 a găsit însă o coerență de numai 34 din 100 între atributul maturării și sistemul de brand existent. Substanța diferențierii fusese construită și plătită, însă numele, sloganul, identitatea, ambalajul și comunicarea nu transformau încă maturarea într-o proprietate clară a mărcii.
Prețul arată aceeași ruptură. În momentul auditului din 2026, produsul maturat 730 de zile era listat la 127 de lei pe kilogram, în timp ce varianta cu trufe ajungea la 140 de lei pe kilogram. Doi ani de maturare valorau la raft mai puțin decât un ingredient pe care îl poate adăuga oricare concurent.
- Brânză maturată cu trufe 140 lei
- Extramaturată 730 de zile 127 lei
Sursa · auditul UNRIVALS pentru De Colțești, 2026
Bara roșie reprezintă doi ani de timp, de infrastructură de maturare, de capital blocat și de know-how propriu. Ea rămâne totuși sub bara trufelor, adică sub un ingredient la îndemâna oricărui concurent.
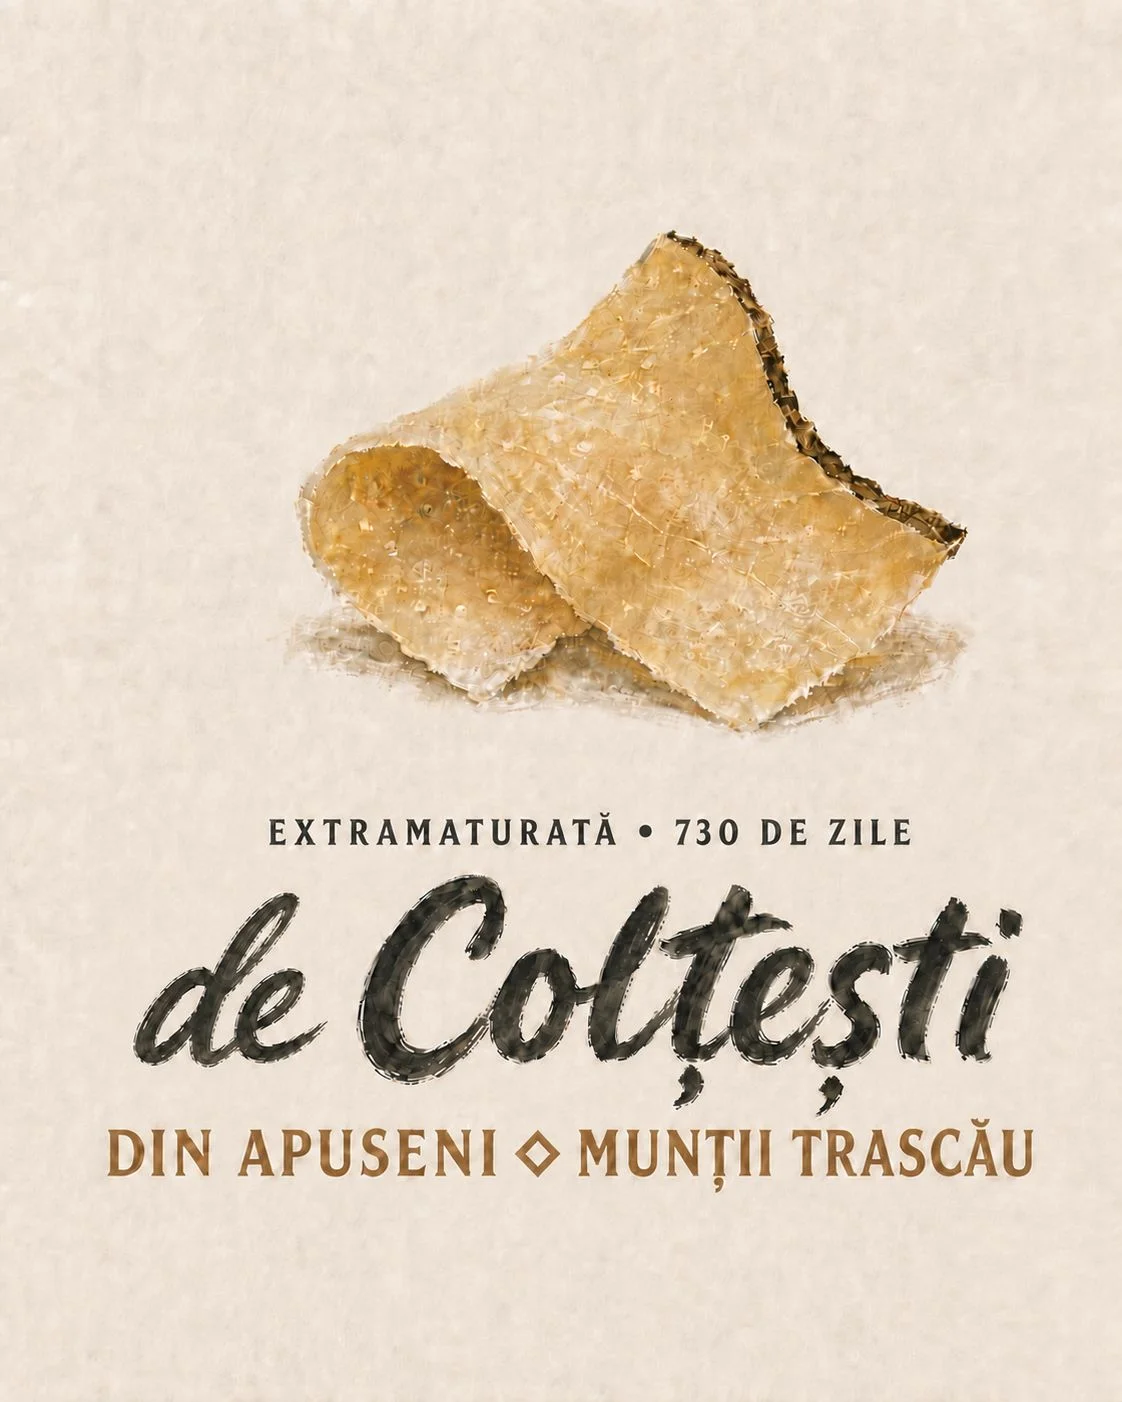
În propunerea noastră, cele 730 de zile trec din fișa tehnică în semnătura mărcii. De aici se vede de ce marketingul nu poate fi redus la promovare.
Mai multe afișări pentru produsul maturat nu rezolvă singure această problemă. Comunicarea trebuie să explice maturarea ca motiv de alegere și să o asocieze consecvent cu marca, astfel încât cumpărătorul să înțeleagă de ce ar plăti pentru ea.
Facilitatea de producție creează oportunitatea economică, iar brandul și sistemul comercial ajută la transformarea ei în venit.
De ce nu apare percepția în bilanț, deși costul ei apare?
Valoarea percepută de cumpărător este mai greu de urmărit decât costul unui activ fizic. Utilajul are producător, specificații, factură, serie, capacitate și valoare contabilă, iar compania îl poate inspecta și trece într-un tabel de amortizare. Pentru poziționare și diferențiere, investiția în servicii nu arată singură ce a înțeles piața și cât valorează acea înțelegere.
Compania poate arăta băncii utilajul în timpul unei vizite în fabrică. Poziționarea și arhitectura de brand cer alte dovezi, despre felul în care cumpărătorii recunosc oferta și despre rezultatele comerciale pe care aceasta le susține.
Efectele acestor active nevăzute sunt foarte concrete. Se văd în disponibilitatea de plată, în marjă, în costul de achiziție al clientului, în puterea distribuitorului, în durata ciclului de vânzare, în rata de conversie și în capacitatea companiei de a crește fără să cumpere fiecare unitate de volum în plus printr-o reducere de preț.
Absența marketingului are un cost industrial, chiar dacă marketingul nu arată ca un activ industrial.
Pe ce straturi se construiește infrastructura de monetizare?
Infrastructura de monetizare are patru straturi, iar fiecare răspunde de o porțiune din drumul dintre capacitatea fabricii și venit. Metoda cu care lucrăm le citește de sus în jos, pentru că poziționarea decide ce spune tot restul, în timp ce bugetul media lucrează doar pe stratul de jos. Harta completă este descrisă în articolul despre arhitectura de marketing.
- L4 · Poziționare și categorie Atributul pentru care piața plătește
- L3 · AI Brain, date Cererea incrementală, estimată pe segmente
- L2 · Venit și proces comercial Portofoliu, distribuție, negociere
- L1 · Performance marketing Cererea generată pe canale
L4, poziționare și categorie. Aici se hotărăște dacă noul volum se vinde pe un atribut pe care piața îl plătește sau pe preț. Maturarea de la De Colțești și originea protejată de la Mirdatod sunt materie primă de L4, iar investiția în fabrică nu o transformă singură în motiv de alegere.
L3, AI Brain. Stratul acesta organizează datele folosite pentru estimarea cererii suplimentare și pentru analiza marjei pe segmente și canale. Estimările trebuie construite pe date comerciale și ipoteze explicite, apoi actualizate cu rezultatele reale.
L2, venit și proces comercial. Portofoliul, produsele care atrag cererea pentru restul gamei, distribuția, argumentele comerciale și pregătirea negocierii cu retailul stau pe acest strat. În FMCG, aceste decizii influențează marja care rămâne la producător după vânzarea prin marile rețele de retail.
L1, performance marketing. Campaniile și media generează cererea, iar ele își fac treaba doar atunci când straturile de deasupra le dau ceva de spus.
Ordinea contează, fiindcă infrastructura vine înaintea marketingului în fiecare proiect pe care îl începem. O poziționare clară le permite campaniilor succesive să construiască aceeași asociere în memoria cumpărătorului. Fără ea, compania poate cumpăra atenție fără să lase un motiv de alegere pe care oamenii să îl rețină.
Când trebuie proiectat marketingul unei investiții în producție?
Marketingul unei investiții care mărește semnificativ capacitatea se proiectează în același ciclu investițional cu fabrica, înainte ca noua linie să intre în producție. Proiectat după inaugurare, el ajunge să repare din mers o decizie deja luată.
Înainte de prima zi de producție ar trebui să existe o ipoteză clară despre segmentele care vor absorbi volumul suplimentar și despre atributele care pot susține diferențierea și prețul. Pe aceeași listă stau arhitectura portofoliului, produsele care atrag cerere pentru restul gamei, canalele de distribuție, argumentele comerciale, sistemul de generare a cererii și mecanismele prin care interesul devine vânzare.
În FMCG se adaugă explicit încă o întrebare. Cât din creșterea proiectată depinde de volume negociate prin IKA și ce se întâmplă cu profitabilitatea investiției dacă termenii comerciali se deteriorează? Un model care proiectează capacitatea fără puterea de negociere necesară pentru a o monetiza rămâne incomplet.
- 1 · Studiul de fezabilitate Capacitate, costuri, finanțare
- 2 · Teza de monetizare Segmente, atribut, preț și marjă
- 3 · Infrastructura comercială Portofoliu, distribuție, negociere
- 4 · Prima zi de producție Linia pornește cu cererea pregătită
- 5 · Campanii și media Amplifică un sistem care funcționează deja
Abia la capătul acestei secvențe are sens discuția despre campanii și media. Altfel compania riscă să folosească publicitatea ca să amplifice o problemă nerezolvată, pentru că mai mult buget nu repară o poziționare slabă, iar mai mult trafic nu salvează o ofertă pe care piața nu o deosebește de altele. Bugetul amplifică sistemul pe care îl găsește.
Cât trebuie investit în marketing atunci când crește capacitatea?
Nivelul investiției în marketing se raportează la obiectivul economic al noii capacități, iar procentul din cifra de afaceri spune prea puțin despre el. Contează etapa companiei, categoria, marja, intensitatea concurenței, capacitatea nou creată și, mai ales, distanța dintre cererea de azi și cererea de care investiția are nevoie ca să își atingă obiectivele.
Un procent ar fi tentant, fiindcă ar transforma o problemă strategică într-o formulă de Excel. O companie care construiește o facilitate pentru o creștere majoră a capacității are însă altă problemă de marketing decât una care vrea doar să își păstreze volumul. În primul caz, marketingul și infrastructura comercială fac parte din teza investițională.
Am analizat separat procentele, reperele de piață și relația dintre cifra de afaceri și investiția în marketing. Aici ajută o întrebare și mai utilă decât „cât ar trebui să investim în marketing?”, și anume cât plătește deja compania pentru faptul că piața nu percepe integral valoarea pe care a investit bani să o creeze.
Diferența dintre valoarea reală și cea percepută reapare în economia companiei sub forma discounturilor, a marjei cedate, a costurilor media mai mari, a ciclurilor comerciale mai lungi și a presiunii distribuitorilor. O vezi și în produsele bune care trebuie explicate permanent ca să își justifice prețul. Diferența aceasta o numim Taxa pe Confuzie.
Fiecare mesaj pe care cumpărătorul trebuie să îl descifreze singur plătește o parte din această taxă. O explicație mai clară a produsului și a prețului poate îmbunătăți conversia, iar efectul asupra costului de achiziție trebuie măsurat.
Unii antreprenori ne spun deschis că au crezut mult timp că un produs bun se vinde singur. Au pus ani de zile accentul pe calitate și pe seriozitate, iar promovarea a rămas pe ultimul loc. „Ne-am ocupat de lucrul bine făcut și am crezut că se vede de la sine.” Costul acestei alegeri apare târziu, de fiecare dată când prețul trebuie explicat.
Înainte de aprobarea următoarei investiții de câteva milioane de euro într-o facilitate de producție, merită adăugată în studiul de fezabilitate o linie nouă. Pe lângă costul noii capacități, linia aceasta arată cât trebuie investit pentru ca piața să o absoarbă la prețul și la marja care justifică investiția.
Pentru un producător, investiția reală se încheie abia atunci când compania poate monetiza capacitatea suplimentară fără să transfere valoarea creată către discount, către canal sau către buyer.
O fabrică nouă poate produce mai mult din prima zi, însă piața nu are nicio obligație să cumpere mai mult din a doua. Nici retailerul nu are vreo obligație să protejeze marja producătorului doar pentru că fabrica acestuia a crescut.
De aceea, infrastructura de monetizare leagă investiția în fabrică de cererea consumatorilor și de negocierea cu retailerul. Promovarea este una dintre componentele ei, alături de poziționare, portofoliu și sistemul comercial.
Ce ne spun antreprenorii despre investițiile în marketing
Când vorbim cu antreprenori care au investit în capacitate nouă, aceleași griji revin, oricât de diferite ar fi domeniile lor.
Mai întâi apare banul care nu ajunge pentru tot. Antreprenorii ne povestesc că profitul anului nu acoperă extinderea, așa că apelează la credit, iar dobânzile și termenele băncii le strâng planul. Sub cifre stă oboseala antreprenorului care a pus deja mult în joc. Marketingul ajunge atunci la coadă, când bugetul pare deja cheltuit.
Alții descriu graba. Cererea a crescut, comenzile se adună, iar fiecare lună fără capacitate nouă înseamnă clienți pe care nu îi pot servi. În graba aceasta, echipamentul primește toată atenția, fiindcă arată concret ce se cumpără. Partea care rămâne în urmă este chiar linia lipsă din studiul de fezabilitate.
Cele două griji pornesc din aceeași presiune. Capacitatea este vizibilă, finanțată și aprobată, iar cererea care trebuie să o umple rămâne deschisă. De aceea linia care lipsește din studiul de fezabilitate protejează banii deja investiți.
Întrebări frecvente
Ce înseamnă infrastructura de monetizare?
Infrastructura de monetizare este ansamblul prin care o companie încasează valoarea pe care o produce, format din brand, poziționare, portofoliu, distribuție, sistem comercial, generarea cererii și vânzări. Ea transformă capacitatea fabricii în cerere, preferință și preț, iar fără ea volumul suplimentar se vinde prin discount.
Cât ar trebui să investească un producător în marketing după o extindere?
Suma se calculează pornind de la distanța dintre cererea actuală și cererea de care are nevoie noua capacitate, la prețul și la marja din planul investiției. Un procent fix din cifra de afaceri ignoră exact distanța aceasta, de aceea calculul pornește din studiul de fezabilitate.
De ce contează brandul în negocierea cu retailul mare?
Un brand pe care consumatorul îl cere explicit are un cost de eliminare și pentru retailer, deci producătorul negociază cu cererea proprie în spate. Pe de altă parte, produsul substituibil este comparat în primul rând pe preț, condiții și marjă, iar capacitatea liberă din fabrică slăbește poziția producătorului la masa negocierii.
Când se proiectează marketingul unei investiții în producție?
Marketingul se proiectează în același ciclu investițional cu fabrica, înainte ca noua linie să pornească. Segmentele, atributul, portofoliul, distribuția și argumentele comerciale se stabilesc înainte de prima zi de producție, iar campaniile vin abia după aceea.
Dacă pregătești o investiție în capacitate și vrei să vezi ce infrastructură de monetizare îi lipsește, cere un diagnostic. Îți arătăm unde se pierde valoarea creată și ce trebuie construit înainte ca linia nouă să pornească.